
Free Cash Flow: por qué no siempre refleja el valor de una empresa

Si hay algo que aprendí con el correr de los años es que al mercado le gustan las narrativas.
Pero esas narrativas cambian.
Lo único que permanece es la valuación.
Y me explico...
Durante el primer semestre quedó en evidencia una de las rotaciones más importantes dentro del sector tecnológico.
Mientras las compañías de software fueron castigadas por el mercado, las empresas de semiconductores tuvieron un desempeño extraordinario.
La explicación parece sencilla: los gigantes del software incrementaron de forma agresiva sus inversiones en infraestructura para inteligencia artificial.
Ese mayor Capex reduce el free cash flow en el corto y mediano plazo, mientras que ese mismo gasto se transforma en ingresos para quienes fabrican los chips que alimentan los nuevos Data Centers.
En palabras simples, la inversión de una empresa representa el ingreso de otra.
Y es cierto.
Pero también es una verdad incompleta.
El mercado suele enamorarse de una narrativa y llevarla al extremo.
Hoy premia a las compañías que muestran una elevada generación de free cash flow y castiga a aquellas que lo sacrifican para reinvertir.
Hace unos años ocurría exactamente lo contrario: se premiaba el crecimiento a cualquier costo y se castigaba a las empresas más maduras.
Ninguna de las dos posturas es correcta por sí sola.
Reinvertir utilidades no destruye valor.
Al contrario, puede ser la mejor decisión posible si ese capital logra generar retornos superiores al costo del capital.
Del mismo modo, distribuir abundante free cash flow tampoco garantiza una buena inversión si el mercado ya descuenta expectativas demasiado optimistas en el precio de la acción.
Por eso, como inversores, conviene abstraerse de las narrativas dominantes.
Las historias cambian constantemente.
Un año el mercado persigue la inteligencia artificial, al siguiente la eficiencia, luego la calidad, después el crecimiento o los dividendos.
Las modas rotan mucho más rápido que los fundamentos de un negocio.
Lo que realmente determina el rendimiento de largo plazo no es únicamente la calidad de la empresa, sino el precio que se paga por ella.
Una compañía extraordinaria puede convertirse en una inversión mediocre si se compra a una valuación excesiva.
Y una empresa temporalmente impopular puede ofrecer excelentes retornos cuando el mercado exagera el pesimismo y su precio cae por debajo de su valor intrínseco.
El gráfico refleja precisamente ese fenómeno.
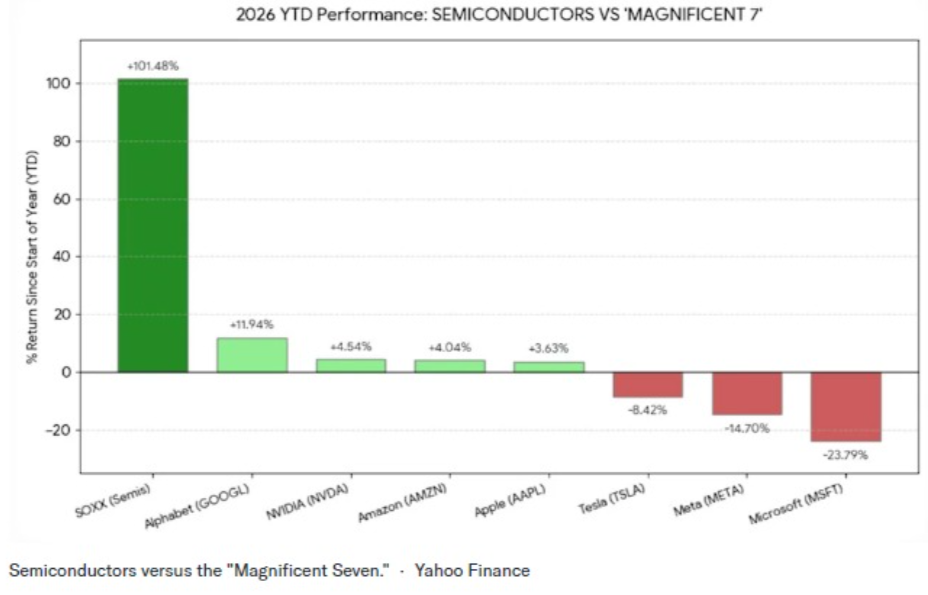
Mientras la mayoría de las "Magnificent Seven" registró rendimientos modestos o incluso negativos en el año, el índice de semiconductores avanzó más de un 100%.
¿Significa que los fabricantes de chips son ahora mejores negocios que las empresas que construyen la infraestructura de software?
No necesariamente.
Significa, simplemente, que el mercado rotó su entusiasmo.
La clave no está en perseguir la narrativa de turno, sino en identificar cuándo esa narrativa ya fue incorporada en los precios.
Porque las mejores decisiones de inversión rara vez consisten en comprar lo que más sube.
Muchas veces consisten en rotar inteligentemente el capital hacia aquellas compañías donde la relación entre precio y valor ofrece un margen de seguridad más atractivo.
Al final, las narrativas explican el presente.
La valuación es la que determina los retornos futuros.
El mercado suele enfocarse demasiado en el corto plazo.
Cuando una compañía anuncia un fuerte aumento en sus inversiones, lo primero que ocurre es que su Free Cash Flow disminuye.
Eso sucede porque el efectivo que antes quedaba disponible ahora se destina a construir nuevas fábricas, ampliar centros de datos o desarrollar nuevos productos.
Muchos inversores interpretan esa caída del FCF como un deterioro del negocio.
Pero esa conclusión puede ser completamente equivocada.
El siguiente gráfico muestra precisamente ese fenómeno con un ejemplo.
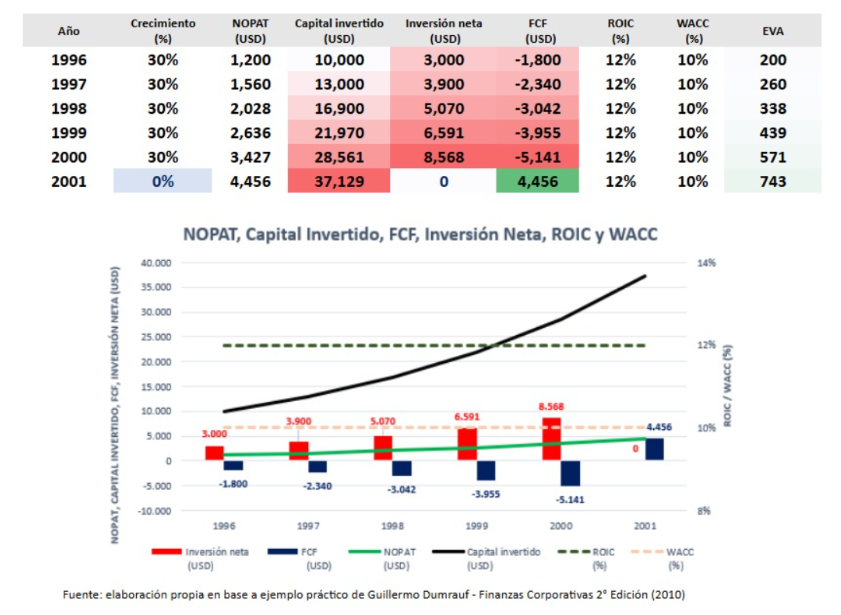
Entre 1996 y 2000 la empresa mantiene un ROIC del 12%, superior a su costo de capital (WACC) del 10%.
Es decir, cada dólar que reinvierte genera valor económico.
Para sostener un crecimiento del 30% anual necesita reinvertir cada vez más capital.
La inversión neta aumenta año tras año, pasando de USD 3.000 a USD 8.568.
Como consecuencia, el Free Cash Flow se vuelve cada vez más negativo.
Y aquí aparece una de las mayores confusiones del mercado.
El FCF cae, pero el negocio está creando cada vez más valor.
De hecho, mientras el flujo de caja libre se deteriora temporalmente, el NOPAT continúa creciendo, el capital invertido aumenta y el EVA (Valor Económico Agregado) pasa de 200 a 571.
Es decir, la empresa vale más, aunque genere menos caja en el presente.
Recién cuando la compañía deja de crecer en 2001, la inversión desaparece.
La reinversión neta cae a cero.
Y, de repente, todo el NOPAT se transforma en Free Cash Flow.
El FCF salta desde valores negativos hasta USD 4.456 sin que el negocio haya mejorado operativamente.
Simplemente dejó de reinvertir.
Ese es el punto que muchas veces el mercado pierde de vista.
Un Free Cash Flow elevado no siempre significa un mejor negocio.
Puede significar simplemente que la empresa ya no tiene oportunidades atractivas para reinvertir.
En cambio, una compañía que hoy sacrifica flujo de caja para invertir a retornos superiores a su costo de capital probablemente esté aumentando su valor intrínseco, aunque el mercado la castigue temporalmente.
Y esto conecta directamente con lo que estamos viendo hoy.
Muchas compañías de software están destinando miles de millones de dólares a infraestructura para inteligencia artificial.
Esa decisión reduce el Free Cash Flow de corto plazo y explica parte del castigo bursátil que recibieron.
Al mismo tiempo, ese mismo Capex se transforma en ingresos extraordinarios para los fabricantes de semiconductores, que hoy son los grandes beneficiados de la narrativa del mercado.
La pregunta que debería hacerse un inversor no es ¿qué empresa genera más Free Cash Flow hoy?, sino algo mucho más importante:
¿Esas inversiones están generando un retorno sobre el capital superior al costo del capital?
Si la respuesta es sí, la caída del Free Cash Flow no representa una destrucción de valor.
Puede ser, justamente, el origen de una mayor creación de valor en los próximos años.
Por eso, las narrativas cambian constantemente.
La disciplina del inversor consiste en mirar más allá del próximo trimestre, entender cómo se crea valor económico y recordar que el rendimiento de largo plazo depende tanto de la calidad del negocio como de la valuación que se paga por él.
Comentarios