
La cara oculta del apalancamiento: la lección de Corea

El reciente episodio en Corea del Sur es un claro recordatorio de los riesgos que implica el uso excesivo del apalancamiento en los mercados financieros.
Lo que comenzó como una fuerte apuesta de los inversores minoristas por las acciones de empresas como SK Hynix y Samsung, utilizando ETF apalancados, terminó convirtiéndose en uno de los procesos de liquidación forzosa más importantes de los últimos años.
El caso más representativo es el del principal ETF apalancado 2x sobre SK Hynix, que ha perdido más del 60% de su valor desde los máximos de junio y más del 45% desde su lanzamiento a finales de mayo.
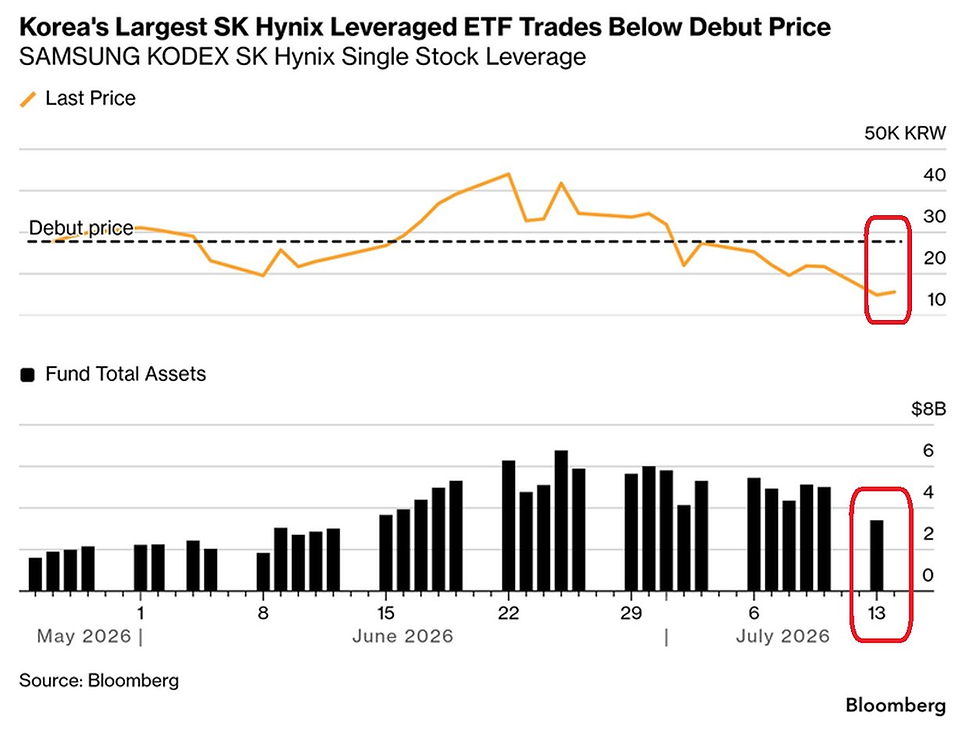
En paralelo, las propias acciones de SK Hynix retrocedieron alrededor de un 35% desde sus máximos, provocando un efecto multiplicador sobre los fondos apalancados.
Como consecuencia, los activos administrados por este ETF se redujeron a menos de la mitad en apenas unas semanas.
Sin embargo, el verdadero problema no fue la caída del precio de las acciones, sino el enorme nivel de endeudamiento utilizado para financiarlas.
Uno de los indicadores más preocupantes es que la relación entre llamadas de margen y préstamos pendientes en Corea del Sur alcanzó aproximadamente el 5%, el tercer nivel más alto registrado.
Esta métrica refleja qué porcentaje de los préstamos utilizados para invertir con margen requiere que el inversor aporte garantías adicionales debido a pérdidas acumuladas.
En los últimos dos años, este indicador normalmente oscilaba entre el 1% y el 2%, por lo que el nivel actual representa un deterioro extraordinario de la calidad de las posiciones apalancadas.
Al mismo tiempo, el volumen total de préstamos de margen otorgados por las corredoras superó los 2 billones de wones (aproximadamente USD 1.340 millones), más del doble del rango habitual observado durante los últimos años.
El resultado fue una auténtica cascada de ventas forzadas.
Se estima que alrededor de 1,2 millones de cuentas de inversión activaron llamadas de margen, mientras que entre 320.000 y 360.000 cuentas terminaron siendo liquidadas automáticamente por los brokers.

Cuando un inversor no puede aportar las garantías adicionales exigidas, el intermediario vende sus posiciones de manera obligatoria para recuperar el dinero prestado.
En muchos casos, ni siquiera esa venta alcanza para cubrir la deuda, por lo que algunos inversores continúan debiendo dinero a sus corredores incluso después de haber perdido toda su inversión.
Este mecanismo genera un círculo vicioso: la caída de los precios provoca llamadas de margen; las liquidaciones obligadas generan nuevas ventas; esas ventas presionan aún más las cotizaciones y desencadenan nuevas llamadas de margen sobre otros inversores.
Es precisamente este efecto dominó el que convierte una corrección normal del mercado en un proceso de desapalancamiento mucho más violento.
Paradójicamente, este desenlace ocurrió después de una verdadera fiebre especulativa.
Solo durante el último mes, los ETF apalancados e inversos en Corea del Sur recibieron aproximadamente USD 3.800 millones en nuevas inversiones, concentradas principalmente en productos vinculados a SK Hynix y Samsung.
Las señales de advertencia ya estaban presentes, pero el entusiasmo por obtener mayores rendimientos llevó a muchos inversores a asumir niveles de riesgo excesivos.
Este episodio también deja una enseñanza para el mercado estadounidense.
Allí, el uso de ETF apalancados continúa creciendo a un ritmo acelerado.
Recientemente, estos instrumentos negociaron un volumen nocional récord cercano a USD 1,2 billones.
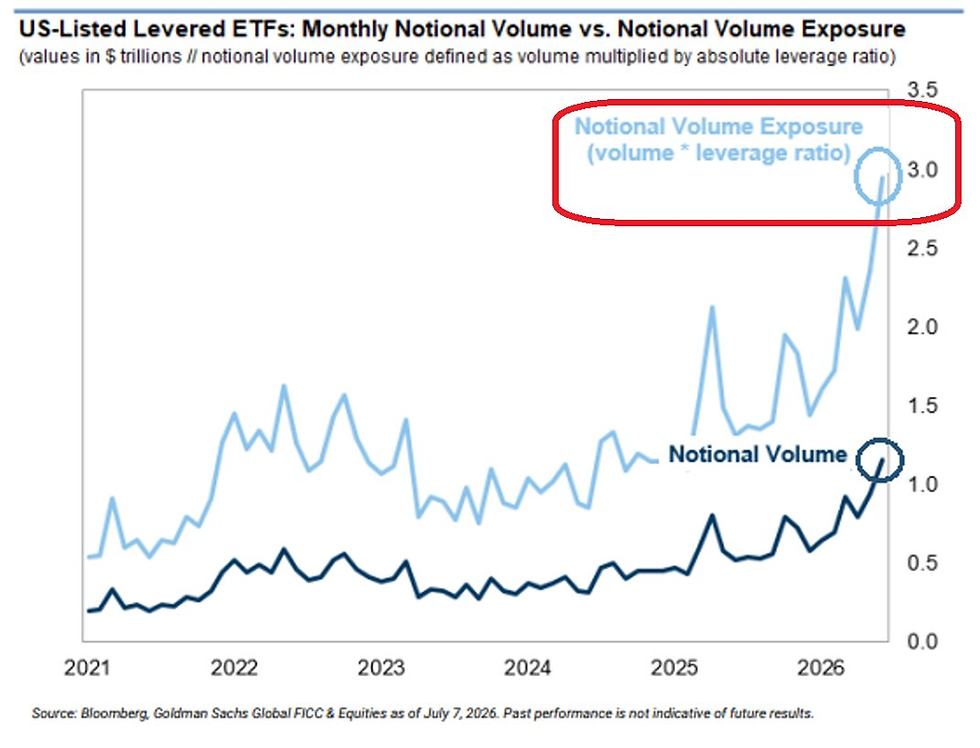
Considerando el efecto del apalancamiento, esa actividad equivale a una exposición efectiva cercana a USD 3 billones, casi tres veces el volumen realmente operado.
En otras palabras, cada dólar invertido en estos fondos representa varios dólares de exposición al mercado, amplificando tanto las ganancias como las pérdidas.
De hecho, esta relación se ha más que triplicado desde 2024, reflejando un nivel de apalancamiento sin precedentes.
La experiencia de Corea del Sur demuestra que el apalancamiento no crea riqueza por sí mismo; simplemente amplifica los resultados.
Mientras el mercado sube, potencia las ganancias y alimenta el optimismo.
Pero cuando la tendencia cambia, ese mismo mecanismo acelera las pérdidas, obliga a vender en el peor momento y puede transformar una corrección relativamente normal en una espiral de liquidaciones masivas.
La historia financiera muestra que los episodios de sobreapalancamiento rara vez terminan de forma ordenada, y Corea del Sur acaba de ofrecer un nuevo ejemplo de ello.
Comentarios