
ETF apalancados: el riesgo detrás de sus rebalanceos diarios

El apalancamiento es un concepto sobre el que suelo insistir porque considero que constituye una de las principales fuentes de riesgo sistémico en los mercados financieros.
Una parte importante de los movimientos más bruscos y exagerados que observamos en el corto plazo no responde necesariamente a cambios en los fundamentos económicos.
En muchos casos, son consecuencia del efecto que generan las posiciones apalancadas y de los rebalanceos automáticos que estos instrumentos se ven obligados a realizar.
Veamos por qué.
Hoy existen más ETF apalancados que en cualquier otro momento de la historia.
Además, administran un volumen de activos muy superior al de hace apenas unos años, lo que ha incrementado significativamente el impacto de sus rebalanceos sobre el mercado.
Durante los últimos años se han lanzado ETF apalancados sobre índices, sectores e incluso acciones individuales.
Paralelamente, estos productos ganaron una enorme popularidad entre inversores minoristas y traders.
El crecimiento ha sido especialmente notable en ETF vinculados a compañías con elevada volatilidad, como NVIDIA, Tesla o MicroStrategy, así como en sectores como el de los semiconductores.
Como consecuencia, los flujos derivados de sus rebalanceos diarios adquirieron una relevancia cada vez mayor.
Dado que estos instrumentos utilizan derivados para ofrecer exposición apalancada, deben ajustar sus posiciones al cierre de cada jornada.
Cuando el mercado sube, necesitan incrementar su exposición para recuperar el nivel de apalancamiento objetivo.
Cuando el mercado baja, ocurre exactamente lo contrario: deben reducir posiciones para volver al apalancamiento establecido.
En otras palabras, compran cuando los precios suben y venden cuando los precios bajan.
Es un comportamiento procíclico que, bajo determinadas condiciones, puede amplificar los movimientos del mercado y aumentar la volatilidad.
Vean el siguiente gráfico, que muestra el impacto potencial de estos rebalanceos sobre las acciones del sector de semiconductores.
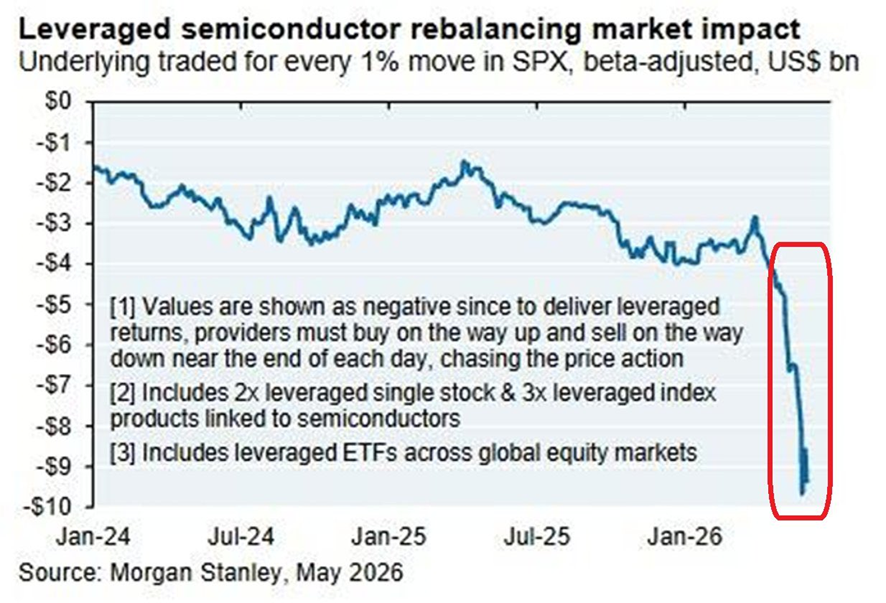
¿Qué muestra realmente este gráfico?
No representa la evolución de los precios ni la rentabilidad de los ETF apalancados.
Lo que refleja es el volumen de compras o ventas que estos fondos deben ejecutar para mantener constante su nivel de apalancamiento.
En concreto, estima cuántos miles de millones de dólares deberán negociar por cada movimiento del 1% en el S&P 500.
Los valores aparecen en negativo porque Morgan Stanley representa el efecto de los rebalanceos desde la perspectiva de una caída del mercado, escenario en el que estos fondos se ven obligados a vender.
Si el mercado sube durante la rueda, el apalancamiento efectivo disminuye y los ETF deben comprar más activos para volver al nivel objetivo.
Si el mercado cae, sucede lo contrario: el apalancamiento efectivo aumenta y los fondos deben vender parte de sus posiciones para reducirlo.
Es decir, sus operaciones siguen la dirección del mercado y, en determinados momentos, pueden reforzar el movimiento original.
Lo más llamativo del gráfico no es la mecánica del rebalanceo, sino la magnitud que han alcanzado estos flujos.
Hasta hace pocos meses, un movimiento diario del 1% en el S&P 500 implicaba rebalanceos de entre 2.000 y 4.000 millones de dólares.
Hoy, solo en el segmento de semiconductores, esa cifra se acerca a los 10.000 millones.
Esto refleja el extraordinario crecimiento que experimentaron los ETF apalancados vinculados a este sector.
Como consecuencia, una corrección del mercado obligaría hoy a ejecutar ventas muy superiores a las que habrían sido necesarias hace apenas unos meses.
La zona marcada en rojo es precisamente la señal de alerta.
No significa que el mercado vaya a caer de manera inminente.
Lo que indica es que la estructura actual del mercado se ha vuelto mucho más sensible a movimientos bruscos.
Si se produjera una corrección importante, estos ETF podrían verse obligados a ejecutar ventas de una magnitud excepcional, alimentando nuevas caídas y elevando aún más la volatilidad.
En definitiva, el gráfico no constituye una predicción bajista.
Es una advertencia sobre cómo el crecimiento de los productos apalancados puede amplificar los movimientos del mercado cuando aumenta la volatilidad y transformar una corrección normal en un movimiento mucho más violento de lo que justificarían los fundamentos.
Comentarios