
El error de perseguir el último dólar

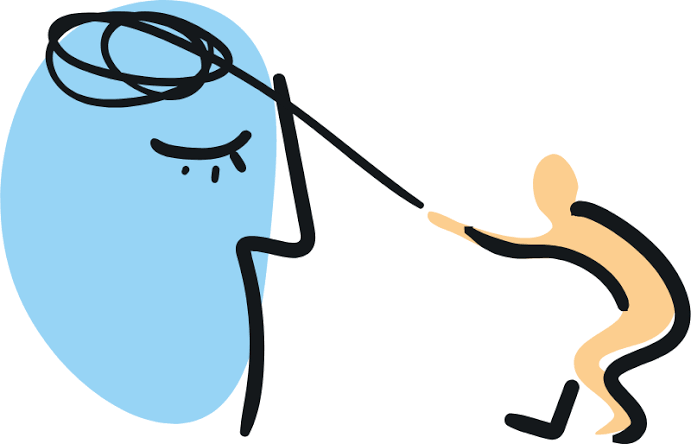
Uno de los sesgos más frecuentes al momento de invertir es el sesgo de anclaje.
Consiste en tomar un precio como referencia —generalmente el más reciente o el máximo alcanzado por una acción— y dejar que ese número condicione nuestras decisiones.
Es un comportamiento muy común.
Mientras una acción sigue subiendo, aparece la sensación de que vender sería un error.
Siempre parece que puede subir un poco más.
Entonces se posterga la decisión.
Pero cuando finalmente llega el momento de vender, ocurre algo curioso: si la acción retrocedió apenas un 2% o un 3% desde el máximo, muchos inversores ya no quieren vender.
Piensan: "Ayer podría haber vendido más caro. Ahora espero a que recupere ese precio."
Sin darse cuenta, el precio del día anterior se transforma en un ancla completamente arbitraria.
Sin embargo, el mercado no sabe cuánto valía la acción ayer ni tiene ninguna obligación de volver a ese nivel.
Ese precio pasado no dice absolutamente nada sobre el valor de la compañía ni sobre el retorno esperado hacia adelante.
El problema es que la decisión deja de basarse en el análisis y pasa a depender de una referencia psicológica.
El objetivo ya no es gestionar bien la cartera, sino intentar capturar hasta el último dólar de una tendencia alcista.
Y ese es un objetivo imposible.
Nadie vende exactamente en el máximo. Del mismo modo que nadie compra exactamente en el mínimo.
Pretender hacerlo implica exigir un nivel de precisión que simplemente no existe en los mercados.
La pregunta correcta nunca debería ser: "¿Estoy vendiendo en el precio más alto posible?"
La pregunta correcta es: "¿Hoy este capital está mejor invertido aquí o existe una alternativa con una mejor relación entre riesgo, valoración y retorno esperado?"
La gestión de una cartera consiste precisamente en eso: asignar el capital hacia las oportunidades que ofrecen el mayor potencial ajustado por riesgo.
A veces eso implica reducir una posición que ha tenido un desempeño extraordinario, no porque la empresa sea mala, sino porque su valoración ya refleja gran parte de ese optimismo y existen otras inversiones con un retorno esperado superior.
Desde esta perspectiva, vender un pequeño porcentaje de una posición para rebalancear la cartera no significa "perderse la última parte de la suba".
Significa administrar el capital con disciplina y pensando en los próximos cinco o diez años, no en el próximo movimiento del mercado.
Los grandes resultados rara vez provienen de adivinar el máximo de cada acción.
Provienen de tomar decisiones consistentes, racionales y alineadas con una estrategia de largo plazo.
El mercado siempre ofrecerá la sensación de que se podría haber ganado un poco más.
Pero perseguir ese último dólar suele terminar costando mucho más que dejarlo sobre la mesa.
Lo verdaderamente importante no es maximizar cada operación individual, sino maximizar el rendimiento de la cartera a lo largo del tiempo.
Comentarios